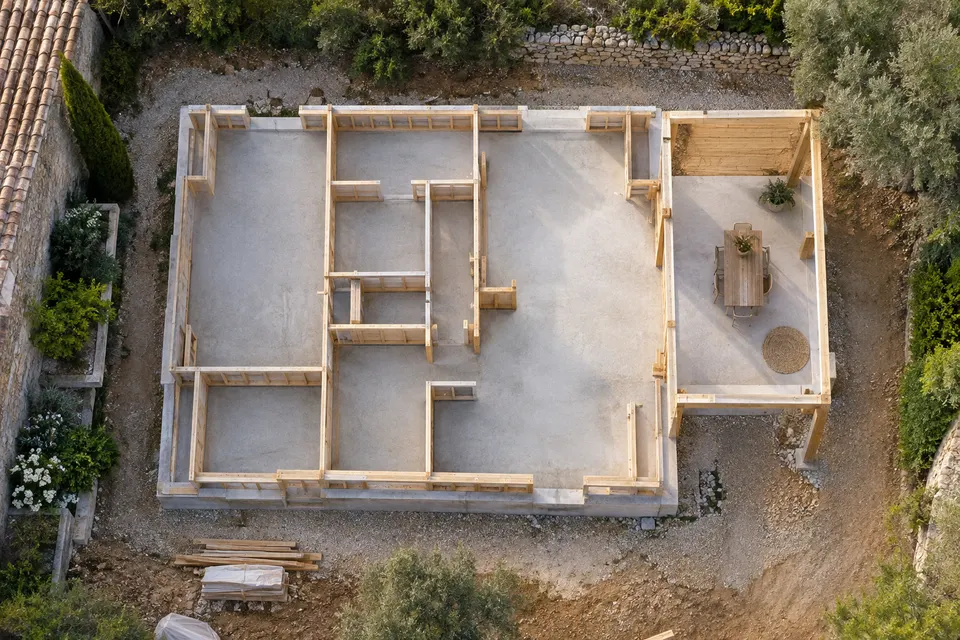
Mesurer les espaces après déductions
L’article R156-1 du Code de la construction et de l’habitation prévoit de retrancher notamment les murs, cloisons, marches et cages d’escalier, gaines et embrasures. Les parties d’une hauteur inférieure à 1,80 m ne sont pas comptées.
Travaillez sur les cotes intérieures finies, après doublages et cloisons. Un plan dessiné avant le choix de l’isolation peut donner un résultat différent.
Séparer pièces et annexes
| Espace | Point à retenir |
|---|---|
| Séjour, chambres, cuisine | Mesurer la surface admissible après déductions |
| Pièce sous pente | Isoler les parties trop basses |
| Garage, cave, sous-sol | Exclus de la définition de surface habitable |
| Véranda, balcon, terrasse | À présenter séparément |
| Cellier intérieur | Examiner sa situation réelle ; son nom ne suffit pas |
Les combles non aménagés sont également exclus. Ne confondez pas cette règle avec celle de la surface de plancher, qui raisonne notamment sur les combles non aménageables.
Demander un tableau pièce par pièce
Exemple de contrôle : si une chambre rectangulaire mesure 3,20 × 3,40 m entre parois finies, sans décroché ni partie basse, sa surface géométrique est de 10,88 m². Reprenez chaque pièce, puis vérifiez les déductions particulières et la cohérence avec le total annoncé.
Gardez la version datée du plan et le tableau dans le dossier contractuel. En cas de changement de cloison ou de doublage, demandez le total actualisé.
La comparaison des surfaces explique pourquoi ce chiffre ne doit pas être recopié tel quel dans le permis ou le calcul des taxes.
