L’essentiel en trois repères
- Faites le budget de l’opération entière. Terrain et contrat de maison ne couvrent pas forcément acquisition, études, réseaux, assurances, extérieurs et période de chantier.
- Évitez les doubles comptes. Un travail peut être inclus dans le prix de la maison, réservé et chiffré, ou absent ; vérifiez son statut avant de l’ajouter.
- Distinguez paiement initial et dépense future. Frais bancaires, logement transitoire et entretien n’arrivent pas au même moment mais pèsent tous sur la décision.
Questions à poser
- Quels frais figurent déjà dans l’acte, le contrat, la notice ou le prêt ?
- Quels travaux indispensables n’ont pas encore de devis nominatif ?
- Quand faut-il payer chaque poste, et le financement est-il disponible à cette date ?
- Combien coûte le double logement si le chantier dure plus longtemps ?
- Quels équipements et aménagements demanderont un entretien régulier ?
À la une
Commencez par les frais d’acquisition du terrain, puis les raccordements, souvent décisifs pour un terrain non équipé.
Ouvrir quatre colonnes plutôt qu’un poste « divers »
Créez un tableau avec le poste, la pièce qui le chiffre, la date probable de paiement et son état : compris, à votre charge, à confirmer ou sans objet. Cette méthode empêche les oublis sans transformer tout ce qui est incertain en dépense fictive. Si le montant est inconnu, notez le professionnel à consulter et la date de réponse attendue ; ne saisissez pas zéro pour faire tenir le total.
L'ANIL détaille les frais annexes d’une acquisition et d’une construction. La liste doit être adaptée à votre terrain et au contrat : frais d’acquisition, financement, adaptation au sol, branchements, assurances, dépenses d’occupation et autres travaux nécessaires. Le rôle du tableau est de vérifier qui porte chaque poste, non d’ajouter mécaniquement toutes les lignes d’une liste générique.
Avant la signature : terrain, études et conception
Pour l’acquisition, demandez au notaire un état chiffré des droits, taxes, émoluments et débours correspondant à cette vente. La qualité du vendeur et l’opération peuvent changer le régime applicable. Ajoutez, selon le dossier, géomètre, bornage, étude de sol, étude d’assainissement ou autres études nécessaires à une maison réalisable. Le devis doit préciser l’objet de la mission, le livrable et les suites exclues.
Si un architecte ou maître d’œuvre intervient, reliez ses honoraires à ses phases : esquisse, permis, consultation des entreprises, suivi et réception. Une mission limitée au permis ne se compare pas au prix d’une mission complète. L'ANIL recommande d’examiner le projet terrain et maison ensemble avant l’achat ; une dépense d’étude peut donc être nécessaire avant que le terrain soit acquis pour réduire une incertitude majeure.
Pendant le chantier : ce qui n’est pas dans le prix de la maison
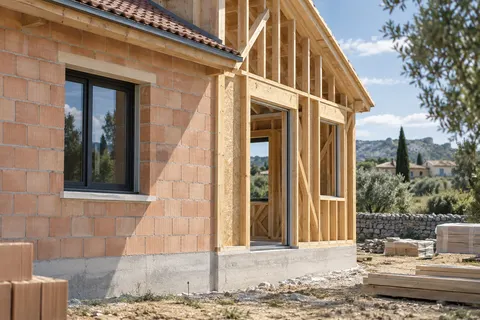
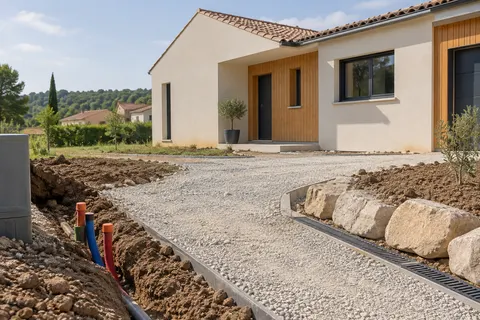
Relisez le contrat et sa notice ligne par ligne. En CCMI, les travaux réservés indispensables à l’implantation ou à l’utilisation doivent être décrits et chiffrés selon le cadre rappelé par l'ANIL. Pour les autres montages, demandez une répartition écrite des prestations entre entreprises. Les raccordements demandent une lecture spécifique : extension du réseau, branchement, compteur, tranchée privée et raccord jusqu’à la maison peuvent relever de devis différents.
Prévoyez également accès chantier, protections, évacuation des terres, adaptation des fondations, gestion de l’eau et équipements non compris. Ne les présentez pas comme certains si le terrain ou le plan n’a pas été étudié ; mais ne les effacez pas du financement. Pour chaque dépense importante, faites une demande au bon professionnel et conservez la réponse datée.
Financement et logement pendant l’attente
La banque peut facturer des frais de dossier, de garantie et d’assurance ; un décaissement progressif peut générer des intérêts pendant la construction. Faites produire un échéancier correspondant au contrat et au prêt envisagés. Ajoutez le loyer ou les charges de l’ancien logement, les déplacements supplémentaires, le stockage et le déménagement. Une date de livraison annoncée n’est pas une garantie que tous ces coûts cesseront le même jour.
Construisez un scénario avec le calendrier contractuel, puis un scénario de retard raisonnablement défini à discuter avec le financeur. Le résultat n’est pas une prédiction ; il indique la trésorerie dont le foyer a besoin avant d’emménager. Si un prêt couvre le total final mais pas le moment où les factures arrivent, le projet reste fragile.
Après les clés : extérieurs et entretien
Une maison utilisable demande parfois stationnement, cheminement, clôture, évacuation des eaux ou jardin sécurisé. Séparez les aménagements indispensables dès l’occupation de ceux qui peuvent attendre sans créer un problème d’accès, de sécurité ou d’humidité. Chiffrez ensuite l’entretien des équipements, de l’enveloppe et du terrain selon les matériels réellement choisis ; ne faites pas passer une dépense récurrente pour un supplément exceptionnel.
Avant de décider, rapprochez trois nombres : total des dépenses documentées, montant des dépenses encore à confirmer, et trésorerie disponible aux dates où elles peuvent tomber. Un tableau qui laisse voir ses inconnues est plus utile qu’un total précis obtenu en les ignorant. La page budget total permet de reprendre ces lignes dans l’ensemble du projet.