L’essentiel en trois repères
- Protégez d’abord les usages obligatoires. Listez chambres, circulation, rangement, cuisine, sanitaires, chauffage, ventilation et accès nécessaires à l’emménagement. Les préférences de finition peuvent être arbitrées séparément.
- Suivez le poste jusqu’à son résultat. Si une offre enlève 7 000 € de travaux, inscrivez aussi le coût des matériaux, de l’outillage, du professionnel de reprise, du stockage et du délai que vous assumez.
- Décidez sur une variante comparable. Gardez plan, surfaces, niveau de finition, terrain, exclusions et échéancier identiques, sauf sur le paramètre testé.
Les statistiques publiques aident à situer un projet, mais ne remplacent pas un devis : le SDES a relevé pour 2024 un coût moyen de maison de 225 500 € et 1 914 €/m², sur les maisons de son enquête et avec leurs caractéristiques propres. Ce chiffre historique ne promet pas un prix 2026 ni une maison réalisable dans chaque territoire. La publication SDES sur les maisons individuelles en 2024 décrit son champ et ses résultats.
Questions à poser
- Quel usage concret disparaît avec la modification, et quelle pièce ou dimension reste indispensable ?
- Quelle dépense le prix retire-t-il et à qui incombe-t-elle ensuite ?
- Le terrain, le plan local et les règles de surface permettent-ils réellement cette variante ? Consultez les définitions publiques de la surface de plancher et de l’emprise au sol.
- Une modification change-t-elle isolation, confort d’été ou consommation ? Vérifiez ses effets au regard de la RE2020.
- Combien coûte la phase suivante, qui la financera et qu’est-ce qui devrait être repris ?
À la une
Commencez par réduire le budget sans mauvaises économies, puis examinez les travaux réservés si une offre retire des prestations.
Partir d’une maison qui fonctionne
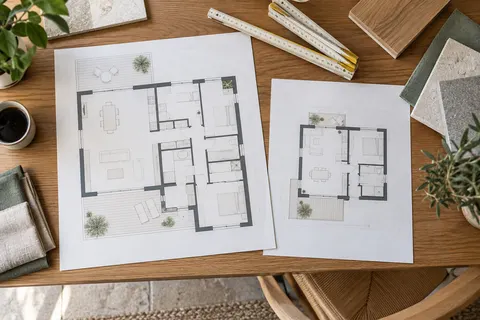
Listez les usages du foyer avant de toucher au plan : dormir, travailler, recevoir, circuler, ranger, laver, cuisiner, stationner et vivre dehors. Classez-les en indispensables dès l’entrée, souhaitables et différables. Cette liste évite de réduire une pièce sans vérifier les meubles, l’accessibilité ou le rangement nécessaires. La forme peut évoluer, mais le plan doit rester utilisable avec les dimensions et le mobilier prévus.
Tracez une variante de référence puis changez un seul paramètre majeur à la fois : surface, nombre de niveaux, garage, volume, finition ou équipement. Gardez les autres hypothèses identiques pour isoler l’effet de la décision. Une diminution de surface habitable n’est pas égale à une diminution de surface de plancher ou d’emprise ; la réglementation publique donne des définitions distinctes. L’implantation sur la parcelle et les règles locales doivent être revérifiées sur le plan modifié.
Simplifier la forme et les ouvrages
Une forme compacte peut réduire certains développés de murs ou de toiture, mais le gain dépend de la géométrie, de la structure, des ouvertures, du nombre de niveaux et du terrain. Demandez une variante dessinée avec ses quantités et son prix. Réduire une portée, supprimer un sous-sol ou simplifier une toiture peut changer plusieurs postes ; retirer quelques mètres carrés d’une pièce peut avoir un effet différent.
Gardez les performances attendues dans les deux versions. La RE2020 encadre également le confort en période de forte chaleur. Supprimer une protection solaire ou modifier une baie pour économiser à l’achat appelle une vérification de l’orientation, de l’ombrage et du confort futur ; l’économie n’est pas nette si elle mène à des équipements ou corrections supplémentaires.
Travaux réservés : déplacer n’est pas supprimer
Un poste que vous prenez à votre charge doit être décrit, chiffré et réalisable dans votre calendrier. L’ANIL explique les travaux réservés dans un contrat de maison individuelle. Identifiez qui achète, pose, protège, assure et coordonne le travail. Ajoutez outils, matériaux, transport, déchets, intervention de reprise et temps avant l’occupation.
La peinture ou certains aménagements peuvent être différés si vous savez quand et comment les réaliser. Repousser ventilation, étanchéité, assainissement ou accès indispensable peut bloquer l’usage ou créer une reprise coûteuse. Demandez au professionnel quels ouvrages doivent être terminés avant les essais et la réception, et lesquels peuvent suivre sans toucher à l’ouvrage livré.
Construire par étapes sans payer deux fois
Un garage, une terrasse ou un aménagement paysager peut parfois attendre. Réservez alors sur les plans les réseaux, accès, niveaux et surfaces nécessaires à la phase future ; son autorisation dépendra aussi des règles alors applicables. Vérifiez que la première maison peut être occupée et fonctionner sans l’élément reporté.
Faites un échéancier avec le coût de chaque phase, ses prérequis et les interventions répétées. Si la première phase oblige à protéger, déposer ou reconstruire ensuite, inscrivez cette dépense dans le coût total. Le report n’est soutenable que si les sommes futures, le financement et la période d’inconfort restent acceptables.
Négocier sur le même périmètre
Une négociation utile part d’un plan et d’une notice détaillée. Faites préciser la quantité, la marque, la performance ou la prestation qui change, puis rapprochez les exclusions du devis initial. Une offre moins chère peut avoir déplacé vers vous une dépense de raccordement, de peinture ou de financement ; l’ANIL recense des frais annexes à intégrer au plan de financement.
Les pages de budget à 150 000, 200 000, 250 000 ou 300 000 € sont des exercices de périmètre et d’arbitrage. Elles ne constituent ni un catalogue disponible ni une promesse de surface. Pour comparer deux projets, notez terrain, maison, travaux exclus, taxes, frais de financement et réserve sur la même feuille.
Choisir et documenter la variante
Mettez côte à côte au plus trois scénarios : usages couverts, coût documenté, dépenses déplacées, inconnues, délai et coût de phase ultérieure. Exemple fictif : une offre révisée baisse de 7 000 € TTC en retirant la peinture ; vous estimez 2 000 € de matériaux et outils et obtenez 4 200 € TTC de pose si vous changez d’avis. Le gain restant serait de 800 € avant le temps personnel et le risque de retard. Tous les montants sont inventés ; votre décision doit s’appuyer sur des devis et votre propre calendrier.
Retenez une variante lorsque le plan, le contrat, le financement et la date d’emménagement décrivent le même projet. Si une économie n’existe que parce qu’un poste nécessaire est absent ou non chiffré, ne la comptez pas comme un gain certain.