Choisir la mesure selon la question
| Surface | Usage principal | Différence facile à repérer |
|---|---|---|
| Habitable | Décrire les espaces d’habitation | Murs, cloisons et annexes exclues par sa définition |
| De plancher | Formalités et règles d’urbanisme | Stationnement déduit ; cloisons intérieures traitées autrement |
| Taxable | Base du calcul fiscal de construction | Garage fermé susceptible de compter |
| Emprise au sol | Projection des volumes sur le terrain | Étages superposés non additionnés |
Les règles officielles d’urbanisme et de surface taxable et la définition de la surface habitable permettent de vérifier ces différences.
Trois changements, trois effets différents
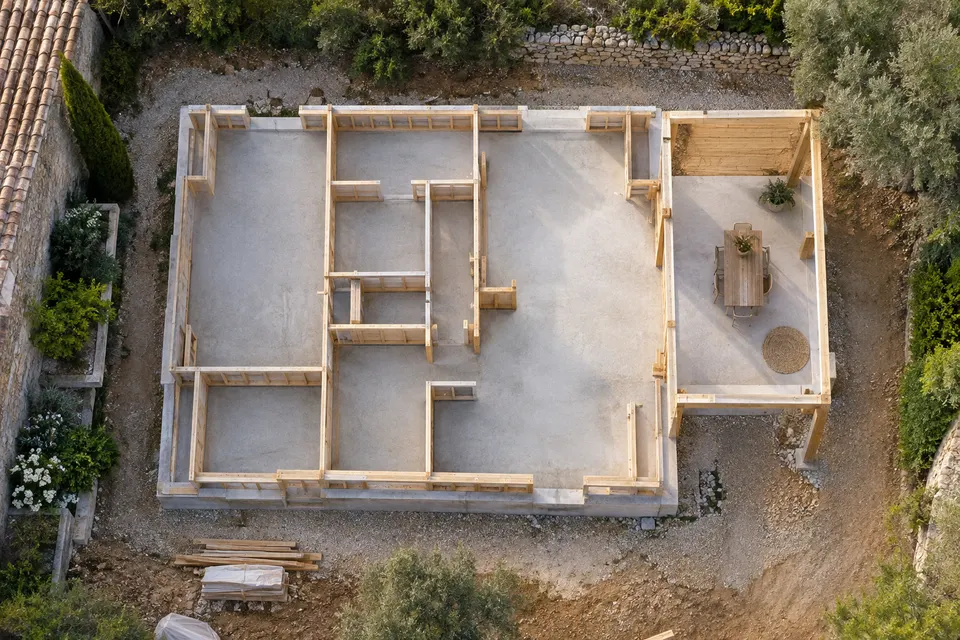
Ajouter un garage fermé peut augmenter l’emprise et la surface fiscale sans ajouter de surface habitable. Le traitement fiscal complet demande aussi de vérifier les exonérations possibles.
Créer un étage dans le même contour peut augmenter les surfaces intérieures sans doubler l’emprise.
Épaissir une cloison intérieure peut réduire la surface habitable sans produire le même effet sur le total de plancher d’urbanisme.
Ces exemples ne donnent pas un coefficient de conversion. Les murs, escaliers, combles et annexes varient d’un projet à l’autre.
Demander un tableau de concordance
Faites figurer chaque total avec sa méthode, son auteur et la date du plan. Joignez les surfaces par pièce pour l’habitable, les niveaux et déductions pour le plancher et le fiscal, puis le dessin de projection pour l’emprise.
En cas de différence entre devis et permis, vérifiez d’abord si les deux documents parlent de la même surface. Demandez ensuite une correction lorsqu’un chiffre utilise la mauvaise définition ou une ancienne version du projet.
La distinction compte particulièrement près du seuil de recours à l’architecte.
